
deJurnal.com, Cianjur – Praktik pinjam-meminjam uang dengan bunga tinggi kembali menjadi sorotan di wilayah Kabupaten Cianjur. Seorang warga berinisial ES mengaku terbebani kewajiban pembayaran utang yang terus membengkak, bahkan sertifikat tanah miliknya disebut menjadi jaminan atas pinjaman tersebut.
Persoalan ini bermula pada awal Juli 2026. Saat itu, ES mengaku terdesak kebutuhan ekonomi keluarga. Dengan tanggungan dua anak kembar dan penghasilan rumah tangga yang dinilai belum mencukupi kebutuhan sehari-hari, ES akhirnya memutuskan meminjam uang kepada seseorang berinisial AL yang merupakan tetangganya.
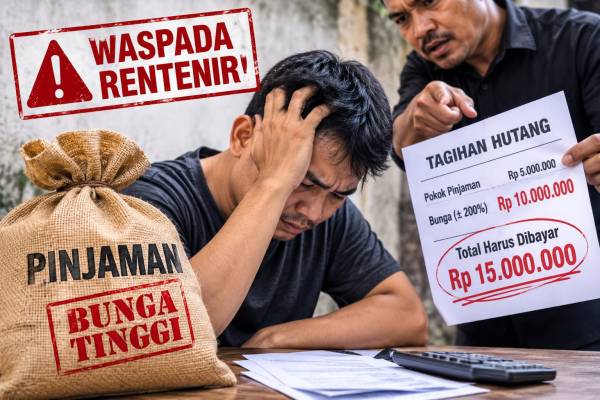
Menurut pengakuan ES, pinjaman awal sebesar Rp1,5 juta dalam waktu satu bulan harus dikembalikan menjadi Rp2,8 juta.
ES menyebut perhitungan bunga dilakukan dengan nominal sekitar Rp150 ribu per hari. Kondisi tersebut membuat dirinya merasa keberatan karena jumlah kewajiban pembayaran dinilai jauh lebih besar dibandingkan uang yang diterimanya.
Karena kesulitan membayar pinjaman pertama, ES kemudian kembali ditawari pinjaman sebesar Rp5 juta. Dalam keadaan terdesak, tawaran tersebut akhirnya disetujui. Namun, dalam prosesnya, ES mengaku diminta harus memakai menyerahkan sertifikat tanah sebagai jaminan.
Ironisnya, menurut ES, pinjaman sebesar Rp5 juta tersebut kini berkembang menjadi kewajiban pembayaran Rp8,9 juta dalam kurun waktu empat bulan.
“Saya tidak mengerti dengan perhitungan bunganya. Masa pinjam Rp1,5 juta harus mengembalikan sampai Rp2,8 juta. Saya merasa tidak wajar dan sangat terbebani dengan bunga sebesar itu. Sekarang saya juga kesulitan untuk melunasinya,” ungkap ES kepada awak media, 17 November 2026.
AL: BUNGA SUDAH DISAMPAIKAN SEJAK AWAL
Sementara itu, pihak AL memberikan klarifikasi melalui pesan WhatsApp pada 19 November 2026.
AL menyampaikan bahwa sejak awal dirinya telah menjelaskan besarnya bunga pinjaman kepada ES dan mengaku tidak pernah memaksakan seseorang untuk meminjam.
“Sejak awal sudah dikatakan bahwa bunga pinjamannya sangat besar dan tidak memaksa. Kalau mau, silakan,” ungkap AL melalui klarifikasinya.
AL juga menjelaskan bahwa dirinya hanya bertindak sebagai perantara, sedangkan modal pinjaman berasal dari orang lain, bukan uang pribadinya.
Ia menegaskan bahwa pinjaman tersebut bukan melalui koperasi, melainkan pinjaman perorangan atau pribadi.
Selain itu, AL menyebut ES sudah beberapa kali melakukan peminjaman sehingga bukan kali pertama melakukan transaksi pinjaman dengannya.
AL juga mengakui bahwa dalam transaksi pinjam-meminjam tersebut tidak terdapat perjanjian tertulis antara kedua belah pihak.
BAGAIMANA ASPEK HUKUMNYA?
Jika melihat persoalan tersebut, terdapat sejumlah ketentuan hukum yang perlu menjadi perhatian, terutama mengenai perjanjian pinjam-meminjam, besaran bunga, dan penggunaan sertifikat tanah sebagai jaminan.
- UU Nomor 7 Tahun 1992 tentang Perbankan sebagaimana diubah dengan UU Nomor 10 Tahun 1998.
Pasal 16 mengatur bahwa kegiatan menghimpun dana masyarakat dalam bentuk simpanan wajib memiliki izin usaha sebagai bank.
Sementara Pasal 46 mengatur ancaman pidana terhadap pihak yang menghimpun dana masyarakat dalam bentuk simpanan tanpa izin sebagaimana ketentuan perbankan.
Namun, ketentuan tersebut tidak otomatis dapat dikenakan hanya karena seseorang memberikan pinjaman pribadi dengan bunga tinggi. Harus ditelusuri terlebih dahulu apakah terdapat kegiatan penghimpunan dana masyarakat tanpa izin.
- UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Pasal 237 huruf a mengatur larangan melakukan kegiatan penghimpunan dana dari masyarakat dan/atau menyalurkannya kepada masyarakat tanpa izin dari otoritas yang berwenang.
Ketentuan pidananya diatur dalam Pasal 305 ayat (1), dengan ancaman pidana penjara dan denda bagi pihak yang terbukti melakukan pelanggaran.
Oleh karena itu, perlu ditelusuri apakah aktivitas pinjaman tersebut benar-benar hanya transaksi pribadi atau merupakan kegiatan usaha penghimpunan dan penyaluran dana masyarakat yang wajib memiliki izin.
- Pasal 1765 dan Pasal 1767 KUHPerdata tentang Bunga Pinjaman.
Pasal 1765 memperbolehkan adanya bunga dalam perjanjian pinjam-meminjam uang.
Sementara Pasal 1767 mengatur bahwa bunga yang diperjanjikan harus dinyatakan secara tertulis.
Dengan demikian, ketiadaan perjanjian tertulis dalam kasus ini menjadi persoalan penting, terutama untuk membuktikan besaran bunga, jangka waktu pembayaran, serta kesepakatan mengenai jumlah kewajiban yang harus dilunasi.
- Pasal 1320 dan Pasal 1338 KUHPerdata tentang Perjanjian.
Pasal 1320 mengatur empat syarat sahnya perjanjian, yaitu kesepakatan, kecakapan, suatu hal tertentu, dan sebab yang tidak terlarang.
Sedangkan Pasal 1338 mengatur bahwa perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi pihak yang membuatnya.
Artinya, kesepakatan mengenai pinjaman dan bunga harus dapat dibuktikan serta tidak boleh mengabaikan ketentuan hukum yang berlaku.
- UU Nomor 4 Tahun 1996 tentang Hak Tanggungan.
Terkait penyerahan sertifikat tanah sebagai jaminan, perlu diperjelas apakah penyerahan tersebut hanya berupa penitipan dokumen atau telah dilakukan pembebanan Hak Tanggungan sesuai prosedur hukum.
Sebab, penyerahan fisik sertifikat tanah saja tidak serta-merta menjadikan penerima pinjaman sebagai pemilik tanah maupun pemegang Hak Tanggungan yang sah.
Pembebanan Hak Tanggungan memiliki prosedur tersendiri, termasuk pembuatan Akta Pemberian Hak Tanggungan dan pendaftaran sesuai ketentuan yang berlaku.
PERLU PENELUSURAN LEBIH LANJUT
Munculnya persoalan ini diharapkan menjadi perhatian pihak terkait untuk memastikan apakah praktik pinjaman tersebut telah sesuai dengan ketentuan hukum atau justru terdapat persoalan yang merugikan salah satu pihak.
Apalagi, adanya perbedaan keterangan mengenai perhitungan bunga, tidak adanya perjanjian tertulis, serta penggunaan sertifikat tanah sebagai jaminan perlu mendapatkan penjelasan secara transparan.
Kedua belah pihak diharapkan dapat menyelesaikan persoalan tersebut melalui musyawarah dengan mengedepankan itikad baik dan tidak merugikan satu sama lain.
Apabila tidak tercapai kesepakatan, penyelesaian dapat ditempuh melalui jalur hukum sesuai ketentuan perundang-undangan.
Hingga berita ini disusun, belum terdapat keterangan mengenai adanya pemeriksaan atau penetapan pelanggaran hukum oleh aparat penegak hukum terhadap pihak-pihak yang disebutkan dalam pemberitaan ini.***Latif